


Аналитический обзор nCa
Часть 1: Анализ мирового энергетического рынка
Опираясь на оценки и структурное моделирование международных финансовых институтов, аналитических центров глобальных рынков (включая Goldman Sachs, J.P. Morgan и Международное энергетическое агентство), а также прогностических сервисов в сфере энергетики, данная статья рассматривает ключевые факторы, подтолкнувшие цены на нефть марки Brent выше отметки $100 за баррель, и оценивает возможные последствия для мировой экономики, если цены сохранятся на этом высоком уровне до конца года.
Факторы роста и удержания высоких цен
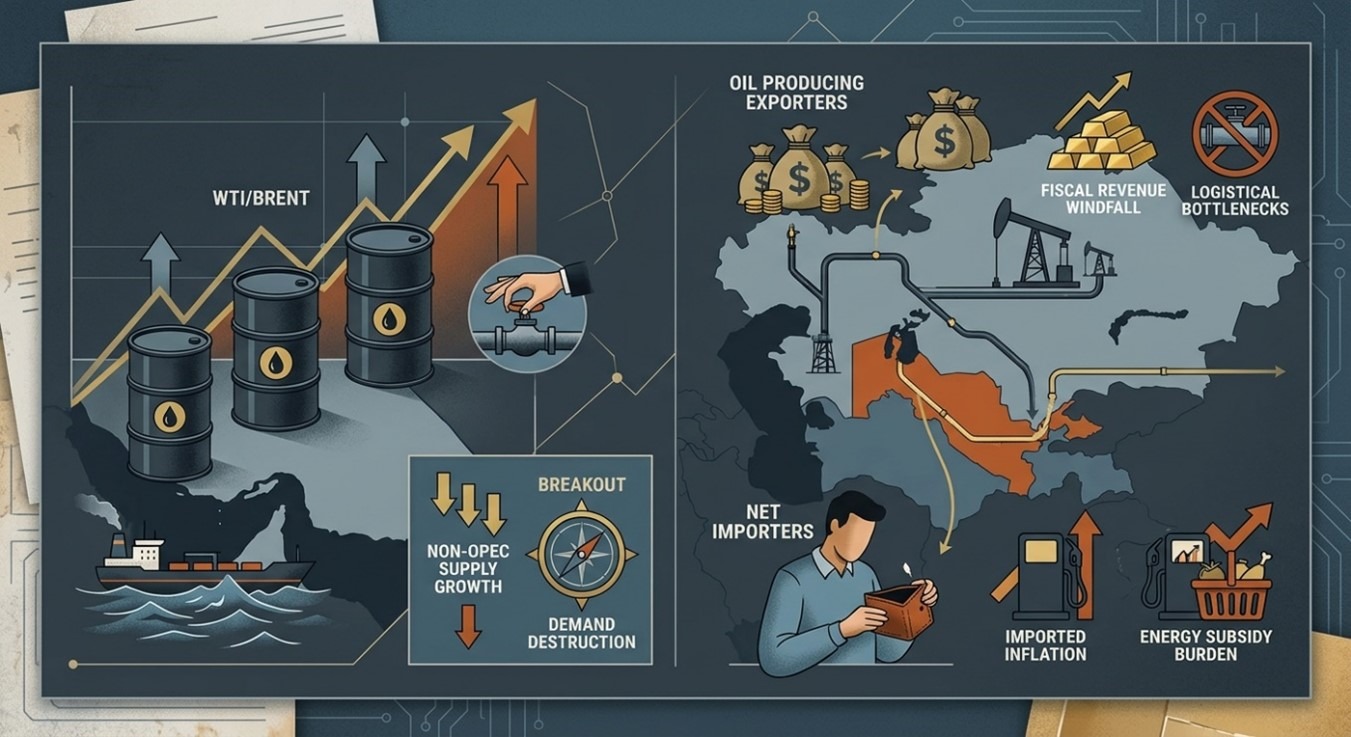
Согласно данным исследований энергетического рынка и мониторингу ключевых эталонных сортов, скачок цен выше $100 за баррель обусловлен тремя основными структурными факторами:
Эскалация геополитических рисков: Затяжная нестабильность в регионе и риски конфликтов в районе ключевых ближневосточных поставщиков заложили устойчивую геополитическую премию в срочные нефтяные контракты. Угрозы физической безопасности вблизи морских узловых проливов (в частности, Ормузского пролива), а также прямые риски для энергетической и нефтеперерабатывающей инфраструктуры неоднократно ограничивали доступность нефти на спотовом рынке.
Дисциплина добычи в OPEC+ и дефицит физических поставок: Строгое соблюдение квот на добычу государствами-участниками OPEC+ продолжает ограничивать предложение на мировом рынке, препятствуя накоплению коммерческих запасов, несмотря на нестабильные темпы роста мировой экономики.
Устойчивое сокращение краткосрочных запасов: Данные международных энергетических агентств фиксируют непрерывное снижение запасов сырой нефти в США и ключевых западных странах, обусловленное высокой загрузкой нефтеперерабатывающих заводов и устойчивым текущим спросом.
Сдерживающие и стабилизирующие факторы
Прогностические сервисы и институциональные аналитические центры указывают на ряд компенсирующих механизмов, способных нивелировать геополитические риски и возвратить цены на сырую нефть к базовым целевым диапазонам ($70–$85 за баррель):
Рост добычи вне OPEC: Ускорение темпов роста производства нефти поставщиками, не входящими в OPEC — во главе с США, Бразилией и Гайаной — продолжает наполнять мировые рынки физическими объемами, создавая долгосрочное структурное давление на снижение цен.
Снижение спроса из-за высоких цен: Длительное удержание цен выше $100 за баррель естественным образом снижает покупательную способность потребителей и промышленную активность. Международное энергетическое агентство (МЭА) и рыночные аналитики отмечают, что сохранившиеся высокие затраты на топливо уменьшают общие объемы потребления в транспортном и производственном секторах.
Деэскалация и снятие премии за риск: Любое дипломатическое урегулирование или стабилизация морских торговых путей приведет к снижению премии за риски физических сбоев поставок, заложенной в фьючерсные контракты, что вызовет быстрое возвращение цен к фундаментальным показателям спроса и предложения.
Последствия для мировой экономики (в случае сохранения цен выше $100 до конца года)
Если стоимость сырой нефти удержится выше отметки $100 за баррель в четвертом квартале, глобальный рыночный анализ указывает на широкое макроэкономическое и отраслевое давление:
| Отрасль / Экономическая сфера | Последствия длительного сохранения цен на нефть выше $100/барр. |
| Глобальная инфляция и денежно-кредитная политика | Напрямую ведет к удорожанию нефтепродуктов (дизеля, бензина, авиакеросина) и транспортных расходов. Устойчивая инфляция ограничивает возможности центральных банков по снижению процентных ставок, продлевая период жестких денежно-кредитных условий в мире. |
| Авиация и логистика | Расходы на топливо составляют 30%–40% операционных издержек крупнейших авиакомпаний и грузовых логистических операторов. Сокращение маржинальности вынудит повышать надбавки на пассажирские перевозки и тарифы на грузоперевозки. |
| Промышленность и сельское хозяйство | Рост стоимости сырья для нефтехимии, пластмасс и синтетических удобрений окажет прямое давление на себестоимость сельскохозяйственного производства и продовольственные ценовые цепочки. |
| Развивающиеся страны и импортеры | Страны — чистые импортеры энергии сталкиваются с резким дефицитом счета текущих операций, давлением на обесценивание национальной валюты и ростом нагрузки на бюджет из-за необходимости субсидирования цен на топливо внутри страны. |
Часть 2: Специализированный аналитический взгляд на Центральную Азию
В то время как глобальные финансовые институты анализируют макроэкономическую динамику, прямое структурное влияние сохранения цен на нефть выше $100 за баррель на регион Центральной Азии формирует локальную специфику. Регион четко разделен на чистых экспортеров и импортеров энергии, что приводит к разновекторным фискальным и экономическим последствиям.
Факторы, определяющие и удерживающие динамику регионального энергетического рынка
Премии за логистические сбои: Энергетическая торговля Центральной Азии ограничена узкими местами экспортного транзита. Высокие мировые цены компенсируют повышенные транспортные расходы и дисконты, связанные с транспортировкой экспортных объемов по традиционным северным трубопроводам или мультимодальным транскаспийским маршрутам.
Давление на региональные поставки топлива: Сбои в работе нефтеперерабатывающих заводов в сопредельных странах и рост внутреннего спроса на топливо ограничили доступность готовых нефтепродуктов внутри региона, что удерживает высокие локальные цены на бензин и дизельное топливо, несмотря на имеющиеся мощности по добыче сырой нефти.
Региональная стабилизация и сдерживающие механизмы
Государственное регулирование цен и экспортные квоты: Правительства стран Центральной Азии регулярно применяют предельные цены и ограничения на экспорт готовых нефтепродуктов, чтобы защитить внутренние потребительские рынки от мировых ценовых шоков.
Долгосрочные фиксированные контракты: Механизмы ценообразования на экспорт газа и электроэнергии, закрепленные долгосрочными двусторонними соглашениями с ключевыми региональными партнерами (включая Китай), нивелируют колебания краткосрочных мировых спотовых цен.
Экономические последствия для стран Центральной Азии (в сценарии цен выше $100/барр.)
Нефтедобывающие страны-экспортеры (Казахстан, Туркменистан)
Дополнительные доходы бюджетов и фондов: Высокие мировые цены на нефть обеспечивают значительные сверхдоходы для государственных бюджетов и суверенных фондов (например, Национального фонда Казахстана). Рост стоимости экспортных поставок нефти укрепляет торговый баланс, национальные валюты и расширяет возможности для государственных расходов.
Структурные проблемы и реалии внутренней переработки: Несмотря на высокий доход от экспорта сырья, экспортеры сталкиваются с внутренними вызовами. Высокая мировая стоимость сырой нефти стимулирует экспорт в ущерб переработке внутри страны (при отсутствии жесткого регулирования), что оставляет внутренние рынки топлива уязвимыми к дефициту поставок и плановым ремонтам НПЗ.
Страны-импортеры и региональные экономики (Узбекистан, Кыргызстан, Таджикистан)
Импортируемая инфляция и давление на домохозяйства: Высокая стоимость топлива на международных рынках увеличивает расходы на импорт энергоносителей, что приводит к удорожанию транспортных услуг и продуктов питания. Это снижает покупательную способность населения, особенно в сельскохозяйственном секторе с низкими доходами и сфере городского транспорта.
Бюджетное бремя энергетических субсидий: Правительства оказываются перед сложным выбором: увеличивать дефицит бюджета для субсидирования внутренних цен на топливо либо переложить рост затрат на конечного потребителя, что влечет за собой риски социального недовольства и падения потребительского спроса./// nCa, 2 ноября 2026 г.